

Facture électronique 2026-2027 : ce qui change pour un club ou une association sportive
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA en France doit pouvoir recevoir des factures électroniques ; les moyennes, petites et très petites entreprises devront en émettre au plus tard le 1er septembre 2027 (DGFiP, au 13 novembre 2026). Pour un club ou une association sportive, tout dépend de sa situation au regard de la TVA. Ce guide n'est pas un conseil fiscal : il rassemble les règles officielles et les questions à poser à votre expert-comptable.
Ce qu'est une facture électronique, et ce qu'un PDF n'est pas
D'après la FAQ « Tout savoir sur la facturation électronique » de la DGFiP, au 13 novembre 2026, une facture électronique est émise, transmise et reçue dans un format numérique qui permet un traitement automatisé. Un PDF envoyé par e-mail n'en est donc pas une, précise cette FAQ. Les pages officielles ajoutent :
- un format défini : UBL, CII ou un format mixte, qui associe un fichier de données structurées et un fichier image (impots.gouv.fr). La fiche pratique de la DGFiP range Factur-X dans cette troisième famille : un fichier de données XML et un fichier PDF lisible ;
- une plateforme agréée, entreprise privée immatriculée par l'État, par laquelle passe la facture (impots.gouv.fr). Un logiciel qui n'en est pas une doit y être raccordé (Service Public Entreprendre) ;
- quatre données en plus : le SIREN du client, la catégorie de l'opération (vente, prestation de services ou les deux), l'option retenue pour le paiement de la TVA, et l'adresse de livraison si elle diffère de celle du client (FAQ « Tout savoir »).
Qui est concerné, et à quelle date
La facture électronique vise les opérations entre assujettis à la TVA établis en France, quels que soient leur taille, leur forme juridique et leur régime de TVA, franchise en base comprise (fiche DGFiP, au 13 novembre 2026). Les ventes à des particuliers n'y passent pas : elles relèvent de la transmission de données à l'administration, l'e-reporting (Service Public Entreprendre).
Calendrier lu le 13 novembre 2026 dans la FAQ « Tout savoir » et sur impots.gouv.fr :
| Obligation | Qui | Date |
|---|---|---|
| Recevoir des factures électroniques | Toutes les entreprises, quelle que soit leur taille | Depuis le 1er septembre 2026 |
| Émettre des factures électroniques | Grandes entreprises, entreprises de taille intermédiaire, administrations publiques | Depuis le 1er septembre 2026 |
| Émettre des factures électroniques | Moyennes, petites et très petites entreprises | Au plus tard le 1er septembre 2027 |
| E-reporting : ventes à des non-assujettis, opérations avec l'étranger, paiements des prestations de services | Selon la taille | Même calendrier que l'émission |
La taille s'apprécie au 1er janvier 2025 (FAQ « J'approfondis », question 1.1). Vérifiez ces dates sur impots.gouv.fr avant de vous organiser.
Le cas d'un club ou d'une association sportive
Tout part de la TVA. D'après la FAQ « J'approfondis » de la DGFiP (version du 1er septembre 2026, question 1.2), au 13 novembre 2026 :
- une association non assujettie à la TVA n'a ni facture électronique à émettre ou à recevoir, ni e-reporting à faire. La FAQ la définit ainsi : but non lucratif, gestion désintéressée, activités non lucratives prépondérantes, recettes lucratives annuelles inférieures à 81 051 € (pour 2026). Quand une entreprise lui vend quelque chose, c'est le vendeur qui déclare l'opération ; l'association n'a aucune démarche à faire ;
- une association assujettie à la TVA reçoit des factures électroniques de ses fournisseurs assujettis établis en France. Ses propres ventes relèvent de la facture électronique ou de l'e-reporting selon le client.
Les opérations exonérées par les articles 261 à 261 E du code général des impôts et dispensées de facturation, dont celles des associations à but non lucratif (article 261, 7), sont hors du champ, facture électronique comme e-reporting (impots.gouv.fr, au 13 novembre 2026). Mais un assujetti qui ne réalise que des opérations hors champ doit tout de même pouvoir recevoir les factures électroniques de ses fournisseurs (fiche DGFiP).
Les questions à faire trancher
- Le club est-il assujetti à la TVA ? Pour une association, ce sont les quatre conditions ci-dessus ; pour une société, la question se pose comme pour toute entreprise.
- S'il l'est : est-il en franchise en base, réalise-t-il des opérations exonérées, quelle est sa taille ?
- À qui facture-t-il ? Des particuliers (adhérents, joueurs de passage), des entreprises (une location de terrain, par exemple), d'autres associations, des collectivités.
- A-t-il choisi une plateforme agréée pour recevoir ses factures ?
Posez-les à votre expert-comptable, avec la liste de vos recettes de l'année. L'administration propose aussi un questionnaire en quatre questions et une assistance au 0806 807 807, du lundi au vendredi de 8 h 30 à 18 h (FAQ « Tout savoir », au 13 novembre 2026).
Ce qu'il faut préparer
Si le club est concerné, d'après les pages officielles au 13 novembre 2026 :
- Choisir une plateforme agréée dans la liste de l'administration, et signer l'accord de désignation qui inscrit le club dans l'annuaire des destinataires (fiche DGFiP).
- Interroger l'éditeur de chaque logiciel (facturation, caisse, comptabilité) : comment il s'adapte, à quelle plateforme agréée il est raccordé, ou s'il en est une (même fiche).
- Réunir les identifiants : SIREN ou SIRET du club, numéro de TVA s'il en a un, SIREN des clients professionnels.
Le seuil de la FAQ vaut pour 2026 : refaites le point avec votre expert-comptable si vos recettes lucratives évoluent.
Ce que fait le logiciel du club dans tout cela
Dans BalleJaune, l'option « Facture électronique » se règle dans chaque compte de facturation, onglet « Facturation » : « Factur-X (France) », « Factur-X / ZUGFeRD (EN 16931) » ou « Désactivé ». Avec Factur-X, la facture reste un PDF, qui embarque un fichier de données que le logiciel comptable du client sait lire. Le SIREN ou le SIRET du club est le champ indispensable : sans lui, un avertissement s'affiche sous l'option. Le SIREN d'un client professionnel se saisit dans son adresse de facturation, bloc « Adresse société », ou lors d'une vente au comptoir de la caisse.
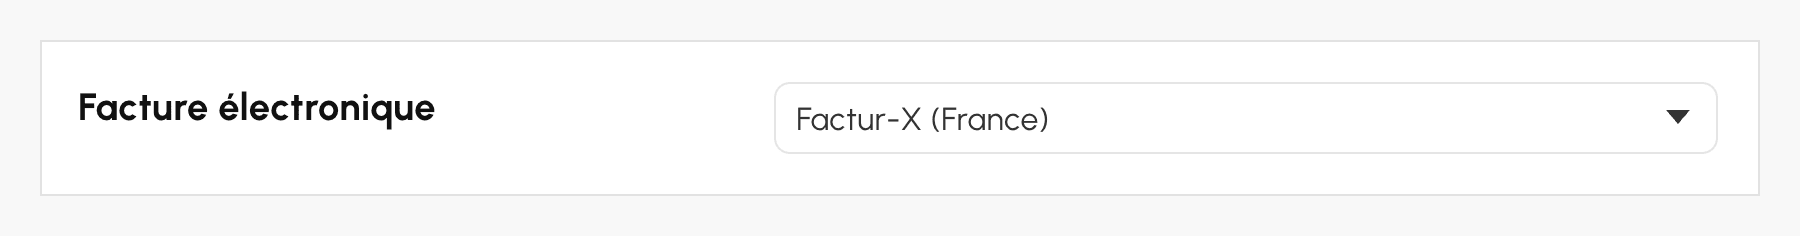
L'option règle le format de la facture, pas son acheminement : l'aide de BalleJaune ne décrit ni dépôt sur une plateforme agréée ni transmission de données à l'administration. Ces étapes se règlent avec votre plateforme et votre expert-comptable.
Pour l'expert-comptable, « Factures & transactions » exporte les ventes en Excel ou en CSV, les factures en PDF, les écritures comptables et le FEC ; les ventes de la caisse, les paiements en ligne et les cotisations y figurent ensemble. La caisse de BalleJaune est conforme NF525 et fournit l'attestation logiciel de caisse d'un compte de facturation français. Détail dans l'aide Comptabilité & Audit.